SULAWESI SELATAN — Penilaian itu disampaikan Maximiliaan Agatisianus, yang akrab disapa Maxi, dalam pertemuan dengan wartawan di Jakarta Pusat. Menurut dia, tingginya risiko kendaraan listrik bukan alasan bagi perusahaan untuk menetapkan premi sesuka hati. Regulator sudah menetapkan koridor tarif yang wajib dipatuhi seluruh perusahaan asuransi kendaraan.
Premi Kendaraan Listrik Tetap dalam Koridor Tarif OJK
Maxi menjelaskan pemerintah telah menetapkan batas atas dan batas bawah tarif premi asuransi kendaraan. Perusahaan hanya bisa bergerak di dalam rentang tersebut, termasuk saat menghitung premi untuk kendaraan berbasis baterai.
"Sekarang kalau dilihat tingkat risikonya memang lebih tinggi, pasti juga semua melakukan adjustment. Tapi untuk urusan premi kan sebenarnya sudah diatur sama regulator," ujar Maxi.
Pernyataan itu menjawab pertanyaan soal apakah pemilik mobil listrik harus membayar premi lebih mahal dibanding pemilik mobil bensin. Jawabannya tidak sesederhana ya atau tidak, karena tarif akhir tetap ditentukan kombinasi profil risiko pemilik, nilai kendaraan, dan plafon yang dipilih.
Mengapa Risiko Kendaraan Listrik Dinilai Lebih Tinggi
Maxi tidak merinci komponen teknis apa saja yang membuat kendaraan listrik dinilai lebih berisiko. Namun pengelolaan risiko kendaraan listrik disebutnya terus mengikuti perkembangan industri otomotif, termasuk pertumbuhan penggunaan kendaraan listrik di Indonesia.
Di pasar global, sejumlah penanggung memang mencatat klaim kendaraan listrik cenderung lebih mahal. Penyebabnya beragam, mulai dari biaya perbaikan baterai yang tinggi, keterbatasan bengkel bersertifikat, hingga proses suku cadang yang lebih panjang. Pemilik kendaraan listrik juga belum sebanyak pemilik kendaraan konvensional, sehingga data klaim yang terkumpul masih terbatas.
Porsi Motor Listrik Masih Mengikuti Pasar
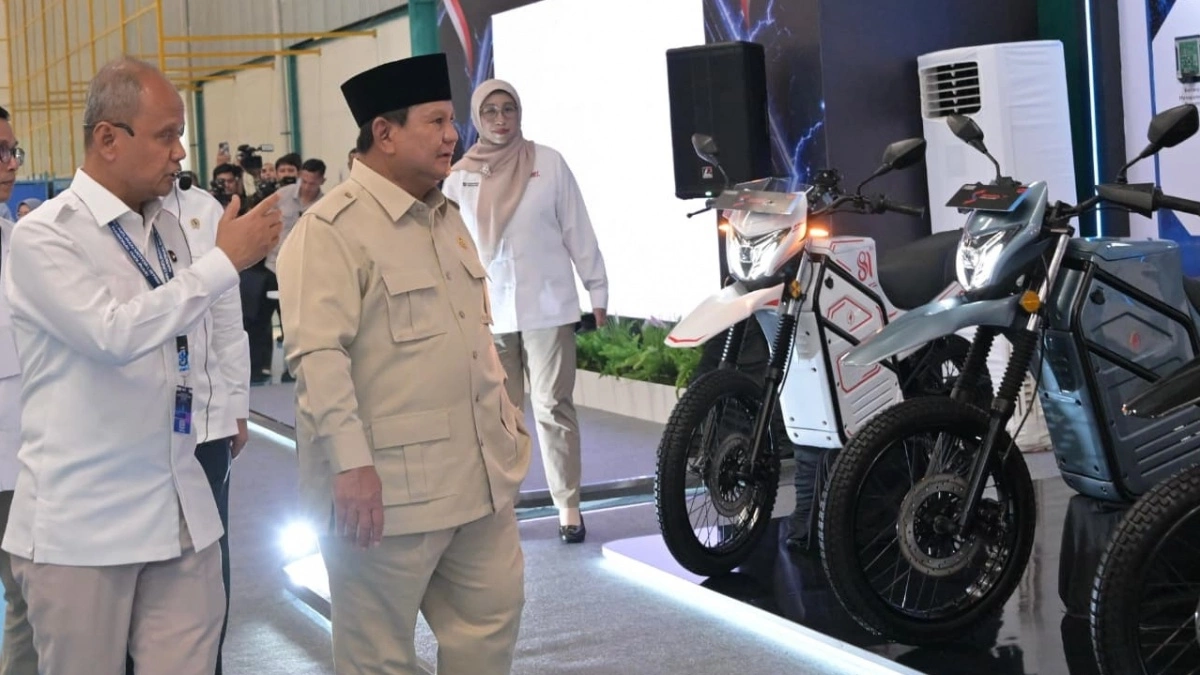
Untuk sepeda motor listrik, Asuransi Astra mengaku belum mengejar pertumbuhan agresif. Maxi menyebut porsi motor listrik di perusahaannya kurang lebih mirip dengan rata-rata industri, tanpa menyebut angka spesifik.
"Kalau porsi motor listrik kurang lebih kita masih mirip-mirip dengan industri. Pelan-pelan motor listrik semakin naik. Kita mengikutinya," ujarnya.
Pendekatan ini masuk akal mengingat penetrasi motor listrik di Indonesia masih jauh di bawah motor bensin. Meski pemerintah mendorong program konversi dan subsidi, jumlah unit yang beredar belum cukup besar untuk membentuk portofolio asuransi yang matang.
Bisnis Asuransi Kendaraan Listrik Bergantung Pertumbuhan Otomotif
Maxi menekankan perkembangan bisnis asuransi kendaraan listrik bergantung kepada pertumbuhan industri otomotif secara keseluruhan. Perubahan tren penggunaan kendaraan dari konvensional ke kendaraan listrik pada akhirnya turut memengaruhi bisnis asuransi kendaraan.
Artinya, perusahaan asuransi tidak bisa bergerak lebih cepat dari pasar. Selama penjualan kendaraan listrik belum melonjak signifikan, porsi premi dari segmen ini juga akan tumbuh bertahap. Sebaliknya, begitu populasi kendaraan listrik naik, data klaim yang terkumpul akan lebih kaya dan penilaian risiko bisa lebih presisi.
Bagi calon pemilik mobil atau motor listrik, yang perlu dicermati bukan hanya angka premi di brosur. Perhatikan juga cakupan klaim baterai, ketersediaan bengkel rekanan, dan ketentuan klaim jika terjadi kerusakan pada komponen penggerak listrik. Tiga hal itu yang biasanya menentukan seberapa besar biaya yang harus ditanggung sendiri saat klaim.